

Con la risposta all’interpello n. 909-259/2026 (Vedi QUI) l’Agenzia delle Entrate ha fatto chiarezza sul tema dell’imposta di bollo e sulla ritenuta di acconto. Di seguito una sintesi della circolare riguardante l’argomento e, a seguire, un ulteriore approfondimento.
L’Agenzia delle Entrate (Risposta all’interpello n. 909-259/2026) ha chiarito che l’imposta di bollo di 2 euro — dovuta sulle fatture esenti IVA superiori a 77,47 euro costituisce un onere proprio del professionista e, se addebitata al cliente, rappresenta un’integrazione del compenso professionale. Di conseguenza: Per gli odontoiatri in regime ordinario/semplificato: l'importo del bollo, se richiamato in fattura, concorre a formare il reddito di lavoro autonomo e deve essere incluso nella base imponibile su cui lo studio committente calcola la ritenuta d’acconto del 20%. Per gli odontoiatri in regime forfettario: il bollo concorre alla determinazione del reddito, ma non incide sulla ritenuta d’acconto in quanto non prevista. Se il bollo viene applicato ma non conteggiato in fattura, il problema non si pone e resta un onere a carico di chi emette la fattura.
Per gli odontoiatri non forfettari che fatturano a uno studio o a una struttura che agisce da sostituto d’imposta, il bollo addebitato al cliente va compreso nella base di calcolo della ritenuta d’acconto. Chi applica il regime forfettario ne è invece escluso.
Gli odontoiatri che emettono fatture per prestazioni esenti da Iva di importo superiore a 77,47 euro devono applicare l’imposta di bollo di 2 euro. L’obbligo grava in via principale sul professionista, ma è frequente che venga posto a carico del cliente, aggiungendolo all’importo dovuto. Quando il destinatario è un sostituto d’imposta (società, ente o altro professionista), come nel caso dell’odontoiatra libero professionista che collabora con uno studio, è prassi diffusa calcolare la ritenuta d’acconto sul solo compenso e aggiungere il bollo in un secondo momento. Questo modo di procedere non è corretto.
Che cosa ha chiarito l’Agenzia delle Entrate
Con la risposta all’interpello n. 909-259/2026, la Direzione regionale dell’Emilia-Romagna dell’Agenzia delle Entrate ha confermato l’orientamento già espresso dall’amministrazione finanziaria in materia di imposte dirette. Poiché l’imposta di bollo è un onere proprio di chi emette la fattura, il suo addebito non può essere considerato un rimborso di spese anticipate in nome e per conto del cliente: diventa un’integrazione del compenso professionale.
Ne derivano due conseguenze. I 2 euro concorrono a formare il reddito di lavoro autonomo dell’odontoiatra. Se il committente (cioè lo studio che riceve la fattura dal collaboratore lavoratore autonomo) è un sostituto d’imposta, rientrano inoltre nella base su cui calcolare la ritenuta d’acconto del 20 per cento (art. 25 DPR n. 600/1973). La risposta è successiva al D. Lgs. n. 192/2024, che dal 2025 esclude dalla tassazione i rimborsi delle spese sostenute per l’esecuzione dell’incarico e addebitate analiticamente al committente, e non riconduce il bollo a questa categoria.
Diverso è il caso degli odontoiatri in regime forfettario, i cui compensi non sono assoggettati a ritenuta d’acconto (art. 1, comma 67, L. n. 190/2014)1. Anche per loro, tuttavia, il bollo addebitato in fattura concorre alla determinazione del reddito, come già chiarito dall’Agenzia con la risposta n. 428 del 12 agosto 2022.
Un esempio
Fattura di un odontoiatra non forfettario a uno studio per prestazioni esenti da Iva pari a 1.000 euro, con bollo di 2 euro addebitato (per semplicità non si considerano eventuali contributi previdenziali).
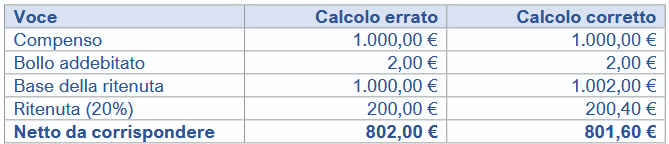
La differenza sulla singola fattura è minima, ma lo studio committente, in qualità di sostituto d’imposta, è responsabile della corretta applicazione e del versamento della ritenuta.
1) Dal 1° gennaio 2027 la disposizione è abrogata e il suo contenuto confluisce nell’art. 235, comma 4, del nuovo Testo unico delle imposte sui redditi (D.Lgs. n. 117/2026).
Che cosa fare in pratica
Il professionista collaboratore autonomo che addebita il bollo al cliente lo deve considerare nella base imponibile su cui, poi, calcolare la ritenuta di acconto. Lo studio che riceve la fattura, a sua volta, deve operare la ritenuta sull’importo della base imponibile comprensivo del bollo e versarla correttamente. Se invece il bollo resta a carico del professionista (ovvero viene applicato alla fattura ma non conteggiato negli importi) la questione non si pone. Per le fatture già emesse con la ritenuta calcolata senza il bollo, è opportuno valutare con il proprio consulente fiscale se e come intervenire.