

Riguarda gli odontoiatri che applicano gli ISA, non i forfettari. Le novità per chi rinnova e per studi associati e STP.
L’Agenzia delle entrate ha pubblicato la circolare n. 8/E del 6 ottobre 2026 (Vedi QUI) una guida completa al concordato preventivo biennale (CPB) che sostituisce i precedenti documenti di prassi e illustra le novità introdotte quest’anno dal cosiddetto decreto “Omnibus” (D. lgs. 7 agosto 2026, n. 148).
Chi intende aderire per il biennio 2026-2027 ha tempo fino al 2 novembre 2026.
In sintesi:
Funzionamento e Vantaggi: Fissa preventivamente per due anni la base imponibile per imposte sui redditi e IRAP (mentre i contributi previdenziali restano sul reddito effettivo). L'eccedenza di reddito non viene tassata o beneficia di un'imposta sostitutiva agevolata (10-15%). Chi aderisce ottiene minori controlli e l'esonero dal visto di conformità entro determinate soglie.
Requisiti e Condizioni: Riservato agli odontoiatri che applicavano gli ISA nel 2025 (esclusi i forfettari). Tra i requisiti: assenza di debiti fiscali/contributivi pari o superiori a 5.000 € al 31/12/2025 e assenza di condanne per reati tributari.
Incentivi per i Rinnovi: Per chi rinnova dopo il biennio 2024-2025 sono previste soglie di compensazione crediti più alte (fino a 100.000 € per IVA e 70.000 € per imposte dirette/IRAP), la riduzione di due anni dei termini di accertamento, la rateizzazione senza interessi e la possibilità di sanare le annualità 2020-2023 con imposta sostitutiva.
Studi Associati e STP: Vige l'obbligo di adesione congiunta tra studio/società e soci con P.IVA (se nello stesso ISA). L'ingresso di nuovi soci entro certi limiti di reddito/dipendenza non fa più perdere il beneficio. Le STP possono aderire solo se soggette a ISA applicabile al reddito d'impresa.
Correzione Errori: Dal biennio 2026-2027, eventuali errori nei dati non causano
la decadenza automatica se corretti tramite dichiarazione integrativa e
ravvedimento operoso.
Che cos’è il concordato
Con il concordato l’odontoiatra, che eserciti la professione in maniera autonoma o in forma organizzata, accetta una proposta dell’Agenzia che fissa in anticipo, per i due anni successivi, la base di calcolo delle imposte sul reddito e dell’IRAP, ove dovuta.
Se il reddito effettivo risulta superiore a quello concordato, la parte eccedente non è tassata; se è inferiore, le imposte restano quelle concordate. Sulla quota di reddito concordato che supera quello dichiarato per il 2025 si può scegliere di applicare un’imposta sostitutiva agevolata, che varia dal 10 al 15 per cento a seconda del punteggio ISA.
Restano invece fuori dal concordato i contributi dovuti alla cassa previdenziale di categoria, che continuano a essere calcolati sulla base del reddito effettivo.
Chi aderisce al CPB ottiene diversi benefici, tra cui minori controlli e l’esonero dal visto di conformità per compensare crediti d’imposta entro determinati importi. Rimangono invariati gli adempimenti ordinari: IVA, contabilità, dichiarazione dei redditi e modello ISA.
Chi può aderire
Possono aderire gli odontoiatri che nel 2025 hanno applicato gli ISA; sono esclusi i forfettari. Tra le altre condizioni, non si può accedere se al 31 dicembre 2025 risultavano debiti fiscali e contributivi definitivi pari o superiori, in totale, a 5.000 euro (salvo che, prima dell’adesione, il debito venga ridotto sotto tale soglia), se non è stata presentata una delle dichiarazioni dei redditi relative al triennio 2023-2025 oppure in presenza di condanne definitive per reati tributari e altri reati economici. Dal nuovo biennio, l’adesione di chi non ha i requisiti si considera come mai avvenuta.
Come aderire: i passi da seguire
- Verificare con il proprio consulente il possesso dei requisiti.
- Ottenere la proposta tramite il software dell’Agenzia, che determina il reddito per il 2026 e il 2027 sulla base dei dati ISA 2025.
- Valutare con il consulente se la proposta è conveniente per lo studio.
- Accettarla e trasmetterla entro il 2 novembre 2026 (il 31 ottobre cade di sabato), insieme alla dichiarazione dei redditi oppure separatamente, allegando il solo frontespizio del modello REDDITI 2026. L’invio separato dell’adesione non sostituisce l’obbligo di presentazione della dichiarazione annuale.
- Entro lo stesso termine è possibile modificare la scelta o revocarla.
Chi rinnova ottiene vantaggi maggiori
Chi ha aderito per il biennio 2024-2025 può rinnovare per il 2026-2027 e beneficia di premialità ampliate:
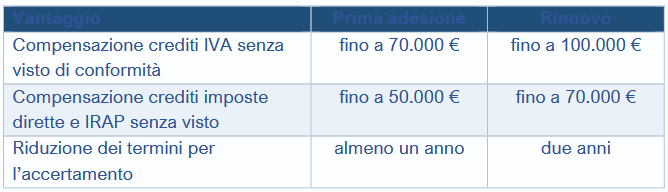
A chi rinnova è inoltre consentito di calcolare gli acconti senza la maggiorazione prevista per il primo anno, di rateizzare senza interessi saldo e acconti del biennio 2026-2027 e di regolarizzare le annualità dal 2020 al 2023 con un’imposta sostitutiva agevolata.
Studi associati e STP: cosa cambia
Dal 2025 si applica un vincolo di adesione congiunta: l’odontoiatra con partita IVA individuale che partecipa a uno studio associato o a una STP può aderire solo se aderisce anche lo studio o la società; questi ultimi, a loro volta, possono accedere solo con l’adesione di tutti i soci con partita IVA individuale. Se l’adesione di una delle parti viene meno, il concordato cessa per tutti. Su questo fronte si registrano tre novità principali. In primo luogo, il vincolo opera unicamente se lo studio (o la società) e il socio svolgono attività riconducibili allo stesso ISA. In secondo luogo, per chi rinnova, l’ingresso di nuovi soci non fa più perdere il concordato se nell’anno precedente questi erano dipendenti o avevano redditi da attività autonoma o d’impresa non superiori a 35.000 euro. Infine, la circolare conferma che studio e soci possono aver aderito in bienni diversi, purché chi ha concluso il proprio biennio rinnovi. La STP, a differenza del singolo odontoiatra, produce reddito d’impresa e non di lavoro autonomo. Può quindi aderire al concordato solo se per la sua attività è previsto un ISA applicabile anche alle imprese: è un punto da verificare con il proprio consulente.
Errori: più margini di correzione
Dal biennio 2026-2027 l’eventuale errore nei dati comunicati non comporta automaticamente la decadenza dal concordato, a patto che venga corretto tramite dichiarazione integrativa e ravvedimento operoso; in questo caso il reddito concordato verrà ricalcolato sulla base dei dati rettificati.
In conclusione
L’adesione al concordato è una scelta da valutare caso per caso, in base alle prospettive di reddito dello studio: è quindi opportuno confrontarsi per tempo con il proprio consulente, tenendo presente la scadenza del 2 novembre 2026.